
Lugnet före stormen: matpriserna har inte stigit på åtta månader – men prisstoppet håller på att spricka
Råvaror, energi, El Niño och pressade producenter pekar priserna uppåt. Kaviar, vitfisk och bröd stiger redan, nötköttet faller i pris.
Ordinariepriserna på 44 239 dagligvaror var oförändrade i september, 0,0 %, och även livsmedlen låg still.Sedan momssänkningen i januari har matpriserna inte stigit en enda månad. Momssänkningen lugnar konsumenterna fortfarande.
Men det är ett lugn före stormen. På världsmarknaden och hos producenterna har trycket byggts upp hela sommaren: livsmedelsindustrins marginal är nere på 0,5 procent, Arla har höjt mjölkpriset till bönderna med 17,5 procent sedan mars, oljan kostar 40 procent mer än före Irankriget och en av de starkaste El Niño som uppmätts når sin topp i vinter.
-I butikshyllan syns nu de första tecknen: antalet varor som fick högre ordinariepris fördubblades i september, från var tionde till var femte vara. Prisstoppet mot leverantörerna är kanske på väg att släppa. Ett exempel: Pågens storsäljare Lingongrova, Rostas och Gifflar ökade i september på Willys med 15 – 25 procent. Det är chockhöjningar och jag väntar att övriga kedjor snart kommer följa efter, säger Ulf Mazur, grundare Matpriskollen.
Så utvecklades priserna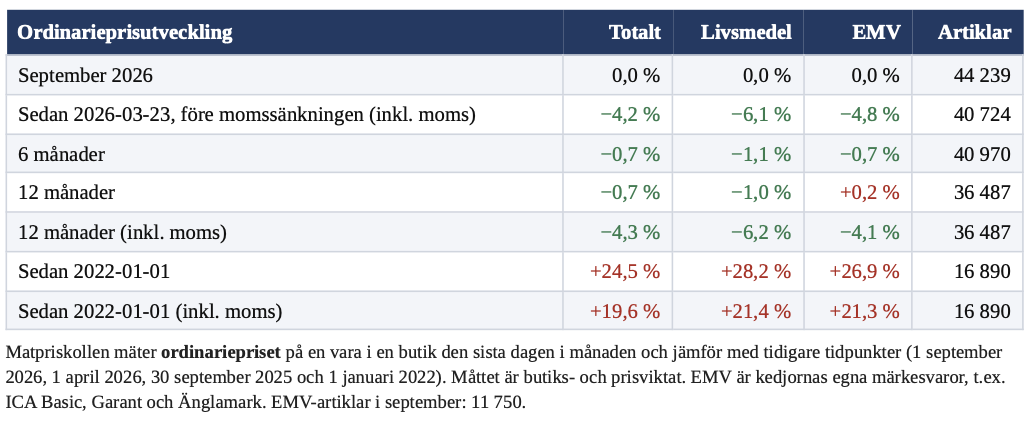 Vad hände i september?
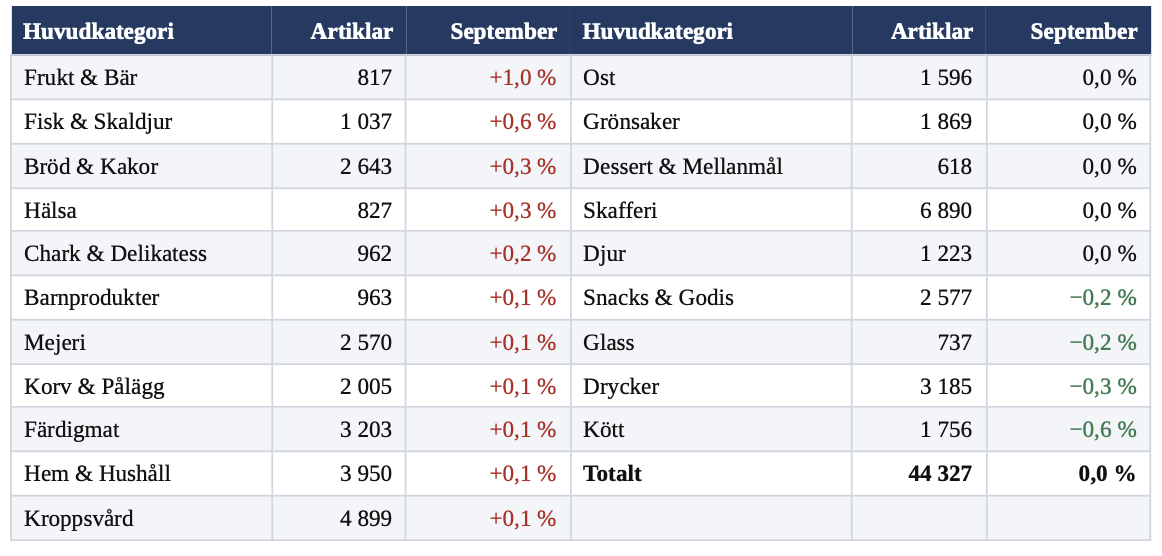
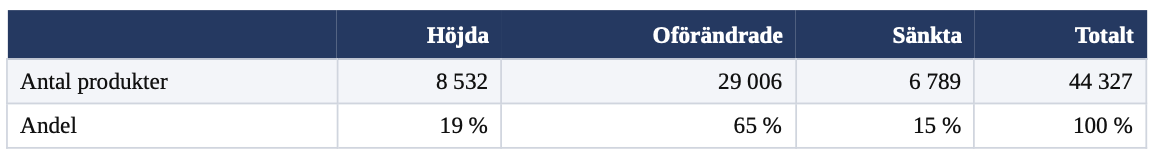
Totalsiffran säger 0,0 %, men det är ett nollresultat som består av två rörelser som tar ut varandra. Av 44 327 jämförda artiklar höjdes 8 532 (19 %), 6 789 sänktes (15 %) och 29 006 stod still (65 %). I augusti höjdes bara 4 290 varor (10 %).
Tre saker förklarar månaden. För det första vände köttet nedåt. Kött var den huvudkategori som föll mest, −0,6 %, med nötkött −0,9 %, köttfärs −1,1 % och kalv −1,3 %. Även fläsket sjönk, −0,7 %, efter grillsäsongen. För det andra steg fisk och skaldjur, +0,6 %, med kaviar som tydligaste exempel. För det tredje gjorde frukt och grönt sitt vanliga säsongsskifte – frukt och bär var den huvudkategori som ökade mest, +1,0 %, i skiftet mellan svensk säsong och import är det många prisrörelser.
Fler prishöjningar på väg. Under sommaren, när kedjorna höll emot leverantörernas höjningar efter momssänkningen, höjdes bara runt var tionde vara per månad. Nu är det var femte igen – samma nivå som före momssänkningen. Samtidigt sänks fortfarande 15 % av varorna, vilket håller snittet på noll. Matpriskollens mätningar sedan 2023 visar att antalet höjda varor och prisökningstakten följs åt. Vintern 2024/25 höjdes var fjärde vara redan i december, innan snittet hunnit röra sig, och i januari–februari steg priserna +0,6 % respektive +1,0 %. Vi är inte där än, men prisstoppet mot leverantörerna är på väg att släppa.
– I genomsnitt är hyllan lugn, men det är lugnet före stormen. Producenterna har inte kunnat ta ut prisökningsbehovet och kostnaderna har inte slutat stiga. Att dubbelt så många varor fick högre pris i september är ett första tecken på att höstens förhandlingar börjar ge utslag, säger Ulf Mazur, grundare och vd för Matpriskollen.
Topp fem: vad ändrades mest?
Kategorier – september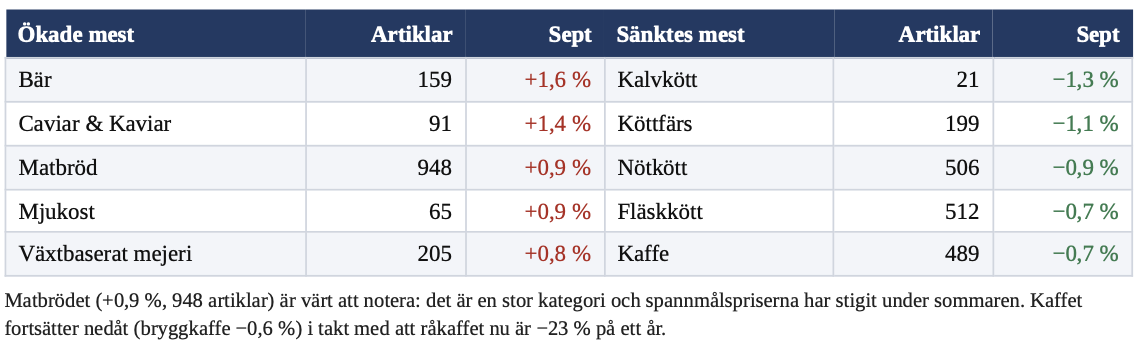
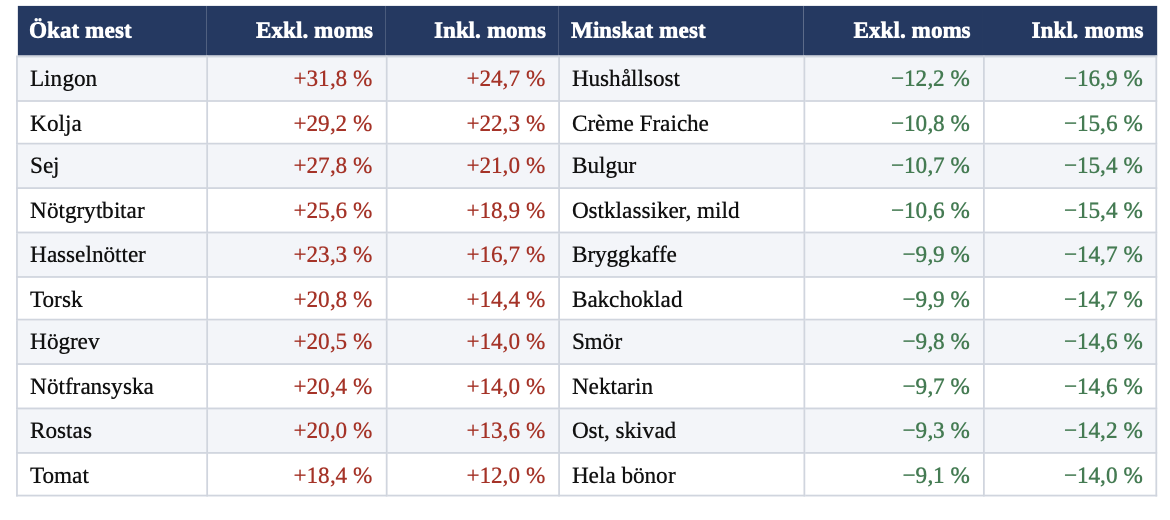
Störst förändring på tolv månader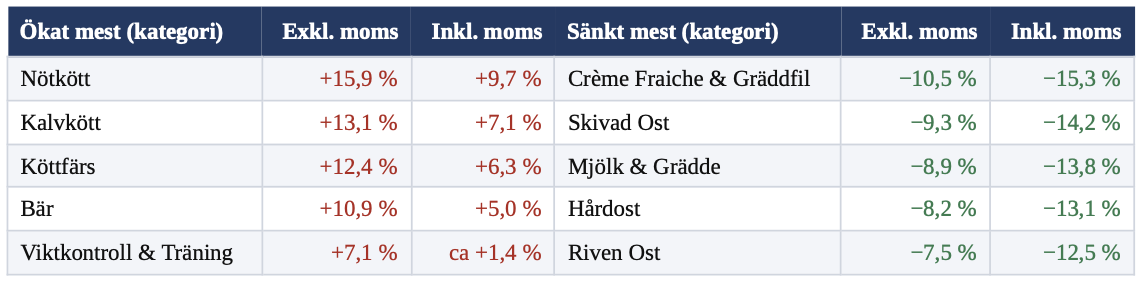
Fördjupning 1: Kaviaren dyrare – torsken är bristvara
Kategorin Caviar & Kaviar steg +1,4 % i september och produktgruppen kaviar +1,9 %. På kedjornas egna märkesvaror höjdes kaviaren med cirka 10 %. Det är ingen isolerad händelse. På tolv månader har torsk stigit +21 %, kolja +29 % och sej +28 % exklusive moms. Torsken bygger på 59 artiklar, kolja och sej på färre än tio vardera, men riktningen är tydlig: vitfisken är en av årets största prishöjare i butik. I september ökade tre koljaartiklar med ca +30%.
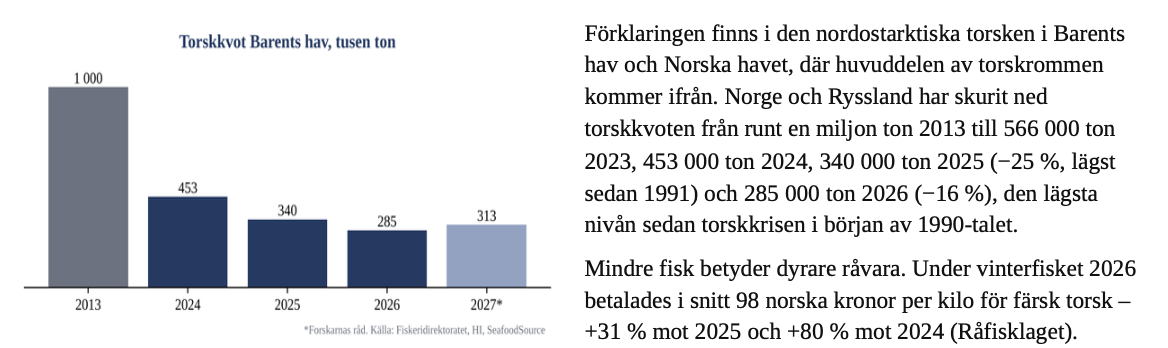
Det finns ett litet ljus. Forskarna rekommenderar en kvot på 312 667 ton för 2027, cirka 10 % mer än årets kvot, när en starkare årsklass växer in. Men nivån är fortfarande mindre än en tredjedel av toppåren.
– Kaviar på tub är en riktig svensk folkvara, och den är ett bra exempel på hur långt bort orsaken till en prishöjning kan ligga. När torskkvoten i Barents hav halveras på tre år märks det till slut på frukostbordet i Falkenberg, säger Ulf Mazur.
Fördjupning 2: Nötköttet vänder nedåt – slaktpriserna föll först
Efter ett år med kraftiga höjningar sjönk nötköttet −0,9 % i september. Nedgången är bred: nötfärs −1,2 %, entrecôte −1,3 %, ryggbiff −1,4 %, rostas −1,4 %, nötfransyska −1,5 % och rostbiff −1,8 %. Blandfärs föll −1,6 %. Nötköttet är ändå fortfarande +15,9 % dyrare än för ett år sedan exklusive moms, och +9,7 % med momssänkningen inräknad.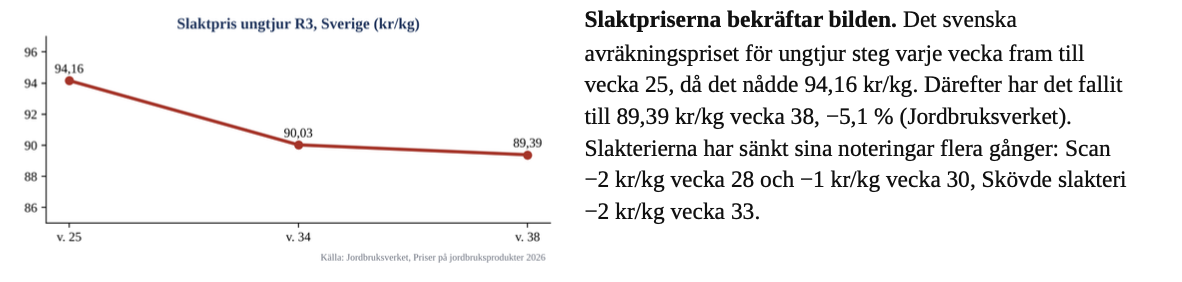
Köpmotstånd – Scan skrev redan i juli att köpmotståndet på ryggbiff och entrecôte ”börjar märkas tydligt”.
Konsumtionen av nötkött var 22,4 kg per person 2025, −3,7 % på ett år. Prisgapet mot Europa – i juni låg det svenska slaktpriset 21,57 kr/kg över EU-snittet, och fortfarande ligger det cirka 24 % högre.
Blir det bestående? Troligen inte i någon större utsträckning. EU:s nötköttsproduktion väntas minska med 2–4 % när besättningarna krymper, kalvpriserna är höga och EU har från september infört begränsningar för brasilianskt nötkött. Scans noteringar har legat oförändrade sedan slutet av juli.
Framåt: vad ser vi?
Spannmål och mejeri – världsmarknaden pekar uppåt
FAO:s matprisindex steg även i september och nådde den högsta nivån sedan 2022, 136,0 mot 134 i augusti. Septembers delsiffror är inte klara ännu, men i augusti: Spannmålsindexet steg +2,2 % och vetet ligger 15 % över i fjol. Vetet på Chicagobörsen nådde den högsta nivån på 3,5 år i slutet av augusti, och även om priset backat drygt 10 % från toppen är det fortfarande +31 % på ett år. Den svenska skörden blev 5,9 miljoner ton spannmål, −9 % mot rekordåret 2025 men över femårssnittet, medan stora delar av Väst-, Central- och Sydeuropa drabbats av en exceptionellt het och torr sommar.
- Brödpriset, +0,9 % i september, är därför värt att följa. Vi ser att Pågens alla produkter redan prishöjts med i genomsnitt 10 % på Willys och övriga kedjor väntas följa efter, säger Ulf Mazur.
För mejeri är signalen också tydlig. Arla höjer acontopriset till bönderna till 508,8 öre per kilo i oktober – från 432,9 öre i mars, +17,5 %. FAO:s mejeriindex steg +2,3 % i augusti. I butik är mjölk & grädde fortfarande −13,8 % ochhårdost −13,1 % inklusive moms på ett år, och i september låg mjölk (−0,2 %) och grädde (−0,2 %) still. Gapet mellan Arlas stigande mjölkpris sedan i våras och ett fallande hyllpris kan inte bestå. Med normal fördröjning bör höjningarna nå butikerna innan årsskiftet.
El Niño – kan bli den starkaste sedan 1950
Den amerikanska vädermyndigheten NOAA bedömer (10 september) att det är över 90 % sannolikhet för en mycket stark El Niño under hösten och vintern, och 75 % sannolikhet att den blir historiskt stark – starkare än alla sedan 1950. Toppen väntas kring årsskiftet och enligt WMO håller den i sig minst till februari, med effekter långt in i 2027.
Effekterna syns redan. Indiens monsun slutade 30 september med 13 % mindre regn än normalt, den svagaste sedan 2015, och risterminerna i Chicago är +47 % på ett år. Sockret är +15 % på ett år. Kakao och kaffe har däremot fallit tillbaka – kakaon med −13 % den senaste månaden, till cirka 5 450 dollar per ton – men det är just under december– mars som El Niño riskerar att torka ut Västafrikas kakaoodlingar och robustakaffet i Vietnam och Indonesien.
När? Råvaror som kakao, kaffe och socker säkras ofta på termin och via kontrakt. Matpriskollens bedömning är att en El Niño-skadad skörd 2026/27 därför syns i svenska butiker tidigast under andra halvåret 2027.
Irankriget – energin och gödslet blir 2027 års matpriser
Kriget i Mellanöstern pågår sedan slutet av februari. Oljan (Brent) kostar runt 100 dollar fatet, cirka 40 % mer än före kriget. Diesel ligger runt 22–23 kr/litern och naturgasen i Europa är +130 % på ett år.
För jordbruket är gödslet den stora frågan. Mellanöstern står för ungefär en fjärdedel av världens ureaexport, huvuddelen via Hormuz, och Världsbanken räknade i maj med att gödselpriserna stiger över 30 % i år. Yara höjde sina svenska priser igen i september. LRF räknade i våras med att kostnaderna i svenskt lantbruk ökat med drygt 2 miljarder kronor sedan slutet av februari – och enligt LRF:s tumregel motsvarar en miljard ungefär 1–1,5 % högre matpriser när den passerat leden. Gödsel till höstsådden och vårbruket köps nu, vilket betyder att kostnaden landar i skörden 2027.
Producenterna går på knäna – industrins marginal 0,5 %
SCB:s siffror (16 september) visar att livsmedelsindustrins rörelsemarginal föll till 0,5 % under andra kvartalet, mot ett snitt på 1,4 % för andra kvartalet 2022–2025. Dagligvaruhandeln låg kvar på 2,0 %, nära sitt historiska snitt.
Livsmedelsföretagens chefekonom Carl Eckerdal: ”Våra farhågor har nu bekräftats.”
Enligt Livsmedelsföretagens konjunkturrapport har sex av tio producenter fått högre kostnader under första halvåret, och två av tre har mött momsargumentet från minst en av de tre stora kedjorna när de begärt prishöjningar. Även bönderna pressas: LRF:s Grönt Näringslivsindex nådde sin lägsta nivå någonsin under andra kvartalet och ligger, trots en viss återhämtning i tredje kvartalet, fortfarande under normalnivå i fyra av fem branscher.
Matpriskommissionen konstaterade 1 september att momssänkningen slagit igenom fullt ut, −5,5 % mot teoretiska −5,36 %. Konsumenterna fick hela sänkningen – men en stor del av notan har hamnat hos producenterna.
– Det här kan inte fortsätta särskilt länge. Med en marginal på en halv procent finns ingen buffert kvar för dyrare energi, gödsel och förpackningar. Höstens leverantörsförhandlingar blir de tuffaste på länge, och septembers fördubbling av antalet prishöjningar kan vara början, säger Ulf Mazur.
Kedjorna
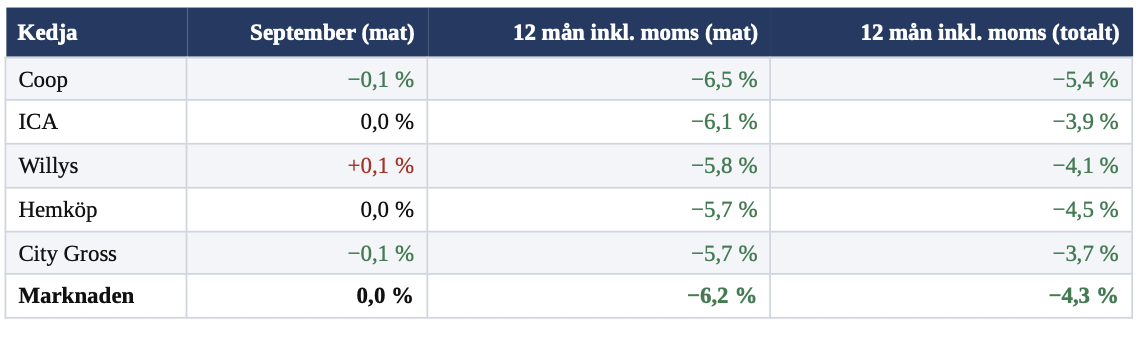
Mat = matrelaterat sortiment (33 313 jämförda artiklar i september, 27 297 på tolv månader). Totalt inkluderar även hem, hushåll, kroppsvård och djur (36 382 artiklar på tolv månader i de fem kedjorna), där momsen inte sänktes.
Kedjorna rörde sig i takt i september – skillnaden mellan den som höjde mest och den som sänkte mest var bara 0,2 procentenheter. Willys var för andra månaden i rad den enda kedja som höjde matpriserna, +0,1 %, medan Coop och City Gross sänkte −0,1 %.
Sett över ett år är det fortfarande Coop som sänkt mest, −6,5 % på maten inklusive momssänkningen, följt av ICA med −6,1 %. Hemköp och City Gross har sänkt minst, −5,7 %. Spannet mellan kedjorna är under en procentenhet, vilket bekräftar att momssänkningen nått kunderna i alla kedjor. På hela sortimentet är skillnaderna större: Coop −5,4 % mot City Gross −3,7 % och ICA −3,9 %.
Ordinariepriset säger vad kedjan gjort med ordinarieprislappen på sitt sortiment. Det är alltså inte samma sortiment som jämförs mellan kedjorna och säger inget om den absoluta prisnivån.
Vad gör man som konsument?
Förbered dig på att många saker kommer bli dyrare. Tänk på att färdiglagat ofta är väldigt mycket dyrare än när man gör det själv. Att baka och laga är lönsamt. Din tid blir ännu mer värdefull.
Köp lite extra till frysen och skafferiet – mejeri, bröd och fika pekar uppåt längre fram. Höstens grönsaker, som rotfrukter, potatis, kål och broccoli, är säsongens billigaste och skapar fantastiska rätter till riktigt bra priser nu i höst.
I övrigt gäller de vanliga knepen: var multilojal och handla i flera butiker, planera veckans mat utifrån erbjudandena, handla efter säsong, var medlem i alla kedjor och släng inte mat. Snittrabatten på erbjudandena i Matpriskollens gratisapp är 20 procent.
Om Matpriskollen
Grundat av Ulf Mazur och Håkan Fagerberg 2010 i Falkenberg. Idag är vi 17 medarbetare. Vår huvudtjänst är en gratisapp med alla butikers kampanjerbjudanden och Priskollen, där man kan prisjämföra enskilda artiklar och bygga sin egen matkasse. Antalet aktiva användare det senaste året är över en kvarts miljon personer. Verksamheten finansieras genom försäljning av pris- och kampanjdata samt annonsplatser till organisationer, kedjor, butiker och leverantörer.
Bilaga: tabeller
Huvudkategorier september 2026
Produktgrupper – störst förändring på tolv månader
 Prisändringsfrekvens september
Källor
Butikspriser: Matpriskollens egna mätningar. Slaktpriser: Jordbruksverket, Priser på jordbruksprodukter (2026-06-30, 08-31, 09-30); Scan Agri marknadsrapporter juli 2026; Skövde slakteri noteringssidan; AHDB 2026-08-05. Torsk: Fiskeridirektoratet, Havforskningsinstituttet 2026-06-26, SeafoodSource 2025-12-19, Råfisklaget 2026-03-31. El Niño: NOAA CPC 2026-09-10, WMO 2026-09-03. Råvaror och energi: Trading Economics 2026-10-01, Världsbanken 2026-05-14, Jordbruksaktuellt (Yara), LRF (våren 2026 och Grönt Näringslivsindex Q2–Q3 2026). Lönsamhet: SCB Sveriges ekonomi september 2026 (2026-09-16), Livsmedelsföretagens konjunkturrapport Q2 (2026-08-27), Matpriskommissionen 2026-09-01. Spannmål och mejeri: FAO Food Price Index 2026-09-04, Jordbruksverkets skördeprognos 2026-08-14, JRC 2026-09-28, Arla/Jordbruksaktuellt.